Podpojištění nemovitosti: proč pojistka nemusí stačit, i když ji máte
Mnoho lidí má dům nebo byt pojištěný, ale na částku, která už dávno neodpovídá realitě. Při škodě pak může přijít nepříjemné překvapení: pojišťovna plnění zkrátí a rozdíl jde za vámi.

Mít pojištěný dům nebo byt ještě neznamená, že máte vyhráno.
U pojištění nemovitosti totiž nestačí, že smlouva existuje. Rozhodující je, jestli je nastavená na částku, která odpovídá dnešní realitě.
A právě tady vzniká problém, o kterém se často mluví až ve chvíli, kdy už je pozdě: podpojištění.
Co je podpojištění
Podpojištění znamená, že je nemovitost pojištěná na nižší částku, než kolik by stálo její uvedení do původního stavu, oprava nebo znovupostavení.
Typicky se to stane takto:
- pojistka se sjedná při koupi domu nebo hypotéce,
- smlouva několik let leží v šuplíku,
- mezitím zdraží práce, materiál i stavební náklady,
- proběhne rekonstrukce, nová kuchyň, koupelna, střecha nebo přístavba,
- pojistná částka ale zůstane stejná.
Na papíře tedy pojištění máte. V praxi ale nemusí stačit.
Proč je to dnes častější problém
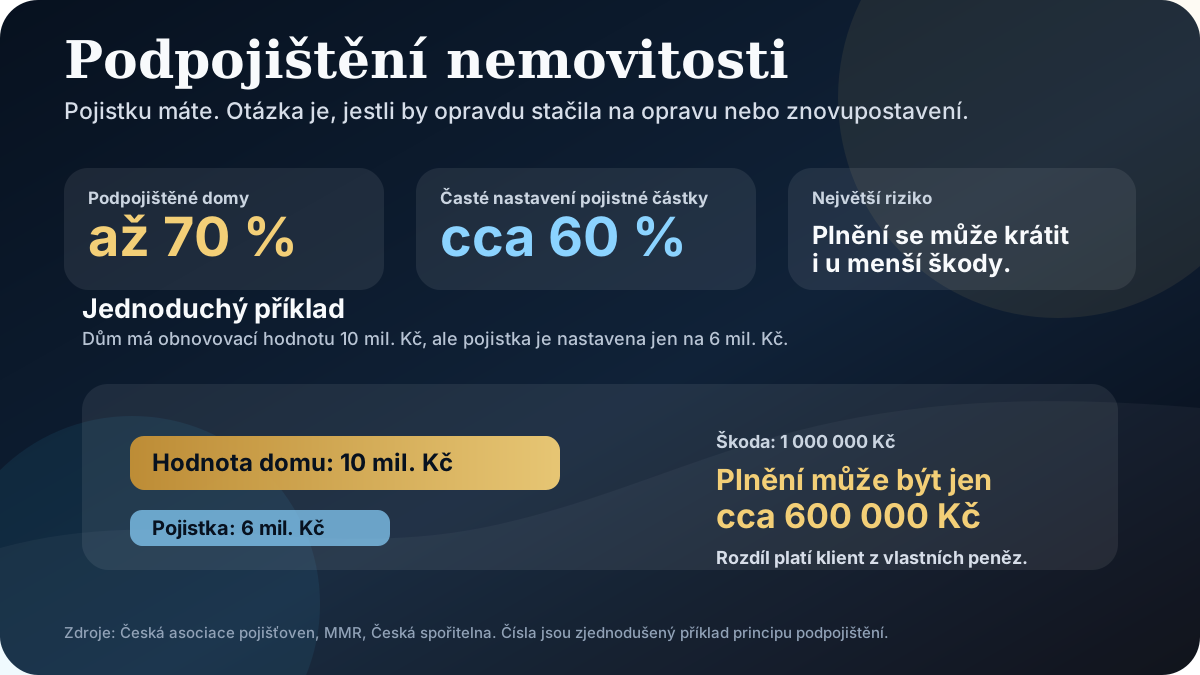
Česká asociace pojišťoven dlouhodobě upozorňuje, že podpojištění rodinných domů je v Česku velmi časté. Podle údajů ČAP, které převzalo i Ministerstvo pro místní rozvoj, může být podpojištěno až 70 % rodinných domů a pojistné částky často pokrývají jen zhruba 60 % reprodukční hodnoty domu.
Jak funguje krácení plnění
Podpojištění nebolí jen u totální škody. Často bolí i u menší škody.
Příklad: skutečná obnovovací hodnota domu je 10 000 000 Kč, ale pojistná částka ve smlouvě 6 000 000 Kč. Dům je tedy pojištěný přibližně na 60 % své hodnoty. Při škodě za 1 000 000 Kč může při podpojištění dojít ke krácení podle podmínek smlouvy a rozdíl pak řeší majitel.
Nejčastější důvody podpojištění
- smlouva se dlouho neaktualizovala,
- proběhla rekonstrukce,
- lidé řeší hlavně cenu pojistky,
- plete se tržní cena a obnovovací hodnota.
Co si zkontrolovat ve smlouvě
- pojistnou částku nemovitosti,
- režim nové/časové ceny,
- limity pro vedlejší stavby,
- limity jednotlivých rizik,
- spoluúčast,
- indexaci,
- výluky,
- návaznost na rekonstrukce a úpravy.
Kdy smlouvu určitě zkontrolovat
Kontrolu bych neodkládal hlavně tehdy, pokud je smlouva starší, proběhla větší rekonstrukce, pojištění se sjednávalo narychlo kvůli bance nebo nevíte, na jakou částku je majetek pojištěný.
Moje pointa
Největší problém není, že lidé nemají pojištění. Často ho mají. Problém je, že nevědí, co přesně v něm mají a co by se stalo při skutečné škodě.
Chcete vědět, jestli je vaše nemovitost pojištěná správně? Domluvte si kontrolu smlouvy.